×

پیوند ها
نظرسنجی سایت
آمار بازدید سایت

مقدمه تا قبل از سال 1960 میلادی تفاوتهای عمدهای میان روشهای حسابداری و گزارشگری مالی بانکها با اصول متداول حسابداری وجود داشت.از این سال به تدریج تلاشهایی برای انطباق روشهای حسابداری بانکها با اصول متداول حسابداری صورت گرفته است.گرچه این تلاشها هم اکنون نیز ادامه دارد،لیکن کماکان تفاوتهای با اهمیت و اجتنابناپذیری در این زمینه وجود دارد.این تفاوتها ناشی از شرایط خاص صنعت بانکداری است که آن را از سایر بنگاههای اقتصادی متمایز میسازد.بدیهی است این تفاوت در کشور ما بیش از سایر کشورهاست زیرا عملیات بانکداری در ایران براساس قانون عملیات بانکی بدون ربا انجام میشود.این تفاوتها را میتوان به شرح زیر برشمرد:
برخلاف ترازنامه سایر بنگاههای اقتصادی،ترازنامه بانکها را نمیتوان به اقلام جاری و غیرجاری(بلندمدت)تفکیک کرد.
شکل صورتحساب سود و زیان بانکها نیز با شکل عمومی صورتحساب سود و زیان سایر بنگاههای اقتصادی متفاوت است.
به رغم اینکه روش حسابداری نقدی مغایر با اصول متداول حسابداری است لیکن مبنای حسابداری برخی از عقود اسلامی از جمله مشارکت مدنی و مضاربه با توجه به ماهیت خاص آنها و همچنین مقررات ابلاغ شده از سوی بانک مرکزی جمهوری اسلامی ایران به صورت نقدی میباشد.
با توجه به تفاوتهای مطرح شده پیشگفته،بدیهی است که نسبتهای مالی و همچنین ابزار لازم برای تجزیه و تحلیل صورتهای مالی بانکها نیز قدری متفاوت از نسبتهای مالی و ابزار متداول تجزیه و تحلیل است.در این مقاله سعی شده است روشهای تجزیه و تحلیل صورتهای مالی و نسبتهای مالی مربوط به صنعت بانک ارائه گردد."البته گفتنی است که مطالب ارائه شده در این مورد براساس سیستم بانکداری مبتنی بر بهره بوده است که به جهت نداشتن کاربرد در کشور ما،اصلاحات لازم به منظور انطباق آن با سیستم بانکداری بدون ربا و مبتنی بر عقود اسلامی انجام پذیرفته است.با توجه به سابقه محدود موضوع در ایران،مطالب ارائه شده در این مقاله نمیتواند قطعی و بدون اشکال تلقی گردد، به ویژه آنکه در حرفه حسابداری،کارایی و قابلیت به کارگیری هریک از ابزارهای ارائه شده تجزیه و تحلیل حتما باید در عمل مورد آزمون قرار گیرد و به تناسب تعدیل شود.
 فروش فیلتر بورسی استریکلی فقط 75 هزار تومان
 کسب درآمد اینترنتی 300000 تومان در خانه در کمتر از 30 دقیقه
 کسب و کار اینترنتی با درآمد میلیونی
 روش درآمدزایی در خواب (تعجب نکنید! کلیک کنید و بخوانید)
 ربات همه کاره اینستاگرام
 کسب درآمد از هوش مصنوعی ماهیانه حداقل ۱۲ میلیون تضمینی
 کسب درآمد روزانه حداقل یک میلیون تومان ! کاملا حلال و واقعـی !!
 کسب درآمد ابدی و بی نهایت 100% واقعی
 مجموعه ی آموزش تعمیر لامپ کم مصرف (از مبتدی تا پیشرفته)
 افزایش ممبر کانال، گروه و ربات تلگرام به صورت بی نهایت (اد ممبر)
 دانلود مجموعه آموزشی پایپینگ ( Piping ) و نقشه خوانی + آموزش سه نرم افزار طراحی و تحلیل لوله کشی صنعتی
 آموزش برنامه نویسی آردوینو
 آموزش رایگان کسب درآمد از سایت الیمپ ترید ( olymp trade )
 آموزش بازكردن انواع قفل ها بدون كليد(ويژه)
 کسب و کار اینترنتی در منزل
 بازگردانی پیامک های حذف شده- ریکاوری پیامک ۱۰۰٪ عملی
 اموزش ویرایش امضا و پکیج برنامه اندروید و کسب درامد از مارکت های اندرویدی
 آموزش ساخت بازی بدون دانش برنامه نویسی و طراحی سه بعدی مبتدی تا پیشرفته با نرم افزار
 اموزش کسب درامد از اینترنت روزانه ۳میلیون تومان تضمینی و تست شده 1403
 کد های آماده html و css جهت یادگیری و طراحی سریع
 درامدزایی در خواب! (تعجب نکنید! بخوانید)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
 آموزش كامل تعمير لامپ كم مصرف(اختصاصي)
 نسخه خطی اشعار و پیشگویی های شاه نعمت الله ولی
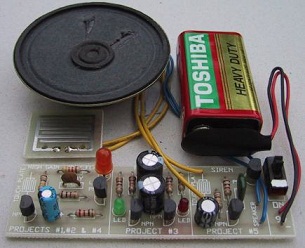 مدار داخلی واکی تاکی(اموزش ساخت)
 کتاب افزایش ممبر کانال تلگرام
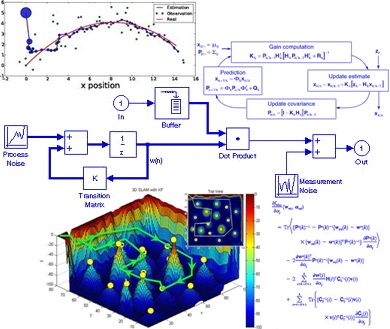 دانلود پاورپوینت فیلتر کالمن بر روی یک سنسور شتاب سنج برای تخمین سه متغیر حالت
 اندیکاتور ای کیو آپشن
 دانلود100% رایگان نرم افزار تبلیغات در تلگرام + آموزش کامل و فیلم آموزشی


